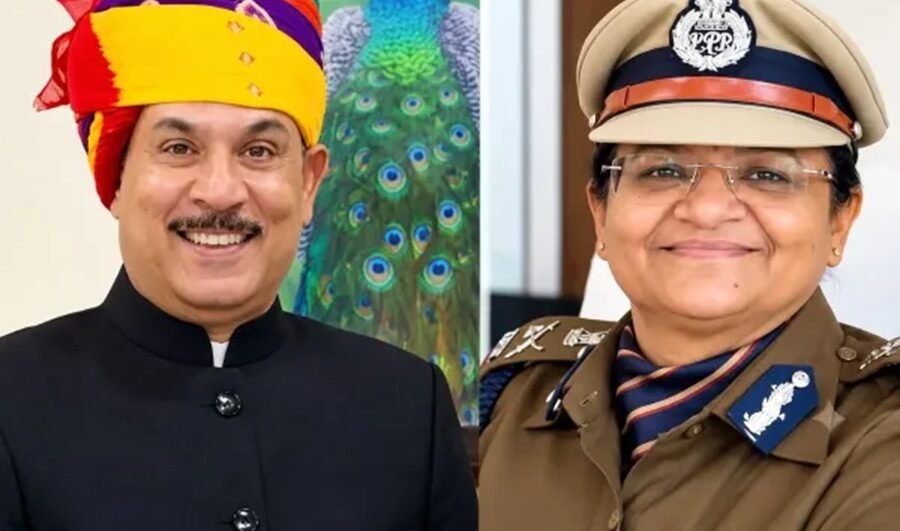
राजस्थान के प्रशासनिक गलियारों में चर्चित रहे सीनियर आईएएस अधिकारी शिखर अग्रवाल और उनकी आईपीएस पत्नी डॉ. प्रशाखा माथुर द्वारा अनंता रिसॉर्ट्स में 40 विला खरीदने के मामले में एक नया और बेहद गंभीर विधिक पहलू सामने आया है। इस पूरे प्रकरण में अब प्रॉपर्टी के मूल्यांकन और स्टांप ड्यूटी भुगतान को लेकर सवाल खड़े होने लगे हैं, जिससे मामले की जांच कर रही एजेंसियों की नजरें अब सीधे तौर पर पंजीयन प्रक्रिया और सरकारी राजस्व पर टिक गई हैं।
प्राप्त जानकारी के अनुसार, अग्रवाल परिवार के सदस्यों द्वारा उदयपुर के बुझड़ा और अलवर के अजबगढ़ स्थित अनंता रिसॉर्ट्स में कुल 40 यूनिट्स की खरीद की गई थी। इस पूरी डील में शुरुआती दस्तावेजों के मुताबिक सभी संपत्तियों का कुल मूल्य लगभग 6.16 करोड़ रुपये दर्शाया गया था। जांच के दायरे में मुख्य बिंदु यह है कि क्या इन लग्जरी कॉटेज और विला का पंजीयन करवाते समय उस दौरान लागू आधिकारिक डीएलसी यानी जिला स्तरीय समिति की दरों का पूरी तरह पालन किया गया था या नियमों को ताक पर रखकर कीमतें कम दिखाई गईं।
विशिष्ट दस्तावेजों के विश्लेषण से यह बात सामने आई है कि उदयपुर के बुझड़ा में स्थित कॉटेज की रजिस्ट्री महज 15 लाख रुपये प्रति यूनिट की दर से कराई गई थी, जबकि अलवर के अजबगढ़ में इन विला का मूल्य 14 लाख से 16.5 लाख रुपये के बीच दर्ज किया गया था। चौंकाने वाली बात यह है कि इतनी कम कीमत पर खरीदी गई इन संपत्तियों को तुरंत बाद उसी कंपनी को 4 लाख से 5 लाख रुपये प्रति यूनिट सालाना किराए पर लीज बैक कर दिया गया, जिस पर भारी-भरकम रिटर्न का दावा किया गया।
कानूनी जानकारों और नियमों के मुताबिक, भारत में किसी भी अचल संपत्ति पर स्टांप ड्यूटी और न्यूनतम मूल्यांकन केवल और केवल सरकार द्वारा निर्धारित डीएलसी दरों के आधार पर ही तय किया जाता है। यदि कोई खरीदार बाजार मूल्य या वास्तविक विनिमय मूल्य को कम भी दिखाता है, तब भी कानूनन स्टांप शुल्क का भुगतान तय डीएलसी दर के मुताबिक ही होना अनिवार्य होता है। ऐसे में यदि इन लग्जरी विला की रजिस्ट्री निर्धारित डीएलसी दरों से कम पर हुई है, तो यह सीधे तौर पर स्टांप शुल्क की चोरी और सरकारी खजाने को नुकसान पहुंचाने का मामला बनता है।
अब इस मामले में भ्रष्टाचार निरोधक ब्यूरो और अन्य संबंधित जांच एजेंसियों द्वारा राजस्थान स्टांप अधिनियम की धारा 47-ए के तहत कड़े कदम उठाए जाने की संभावना जताई जा रही है। जांच के तहत संबंधित उप-पंजीयक कार्यालयों से उस समय की मूल फाइलें और डीएलसी दर सूचियां तलब की जा सकती हैं। यदि मूल्यांकन में किसी भी प्रकार की गड़बड़ी पाई जाती है, तो इस पूरी प्रक्रिया में शामिल खरीदारों के साथ-साथ उन पंजीयन अधिकारियों की भूमिका भी जांच की जद में आएगी जिन्होंने इन दस्तावेजों को मंजूरी दी थी।